

👋 Hola!, Soy Zaira Zatarain y aquí te comparto lo que voy aprendiendo sobre Producto, tecnología e IA.
Pagas tu café con tarjeta, esperas un par de segundos y listo: “Aprobado”. Parece magia, pero en esos 2 segundos tu pago viajó por al menos cinco empresas distintas, pasó por revisiones de fraude y alguien decidió si confiaba en ti o no.
¿Quiénes participan? ¿Qué pasa en cada paso? ¿Y qué tiene que ver un Product Manager con todo esto? Ahora sí, vamos por partes.
Primero, los personajes
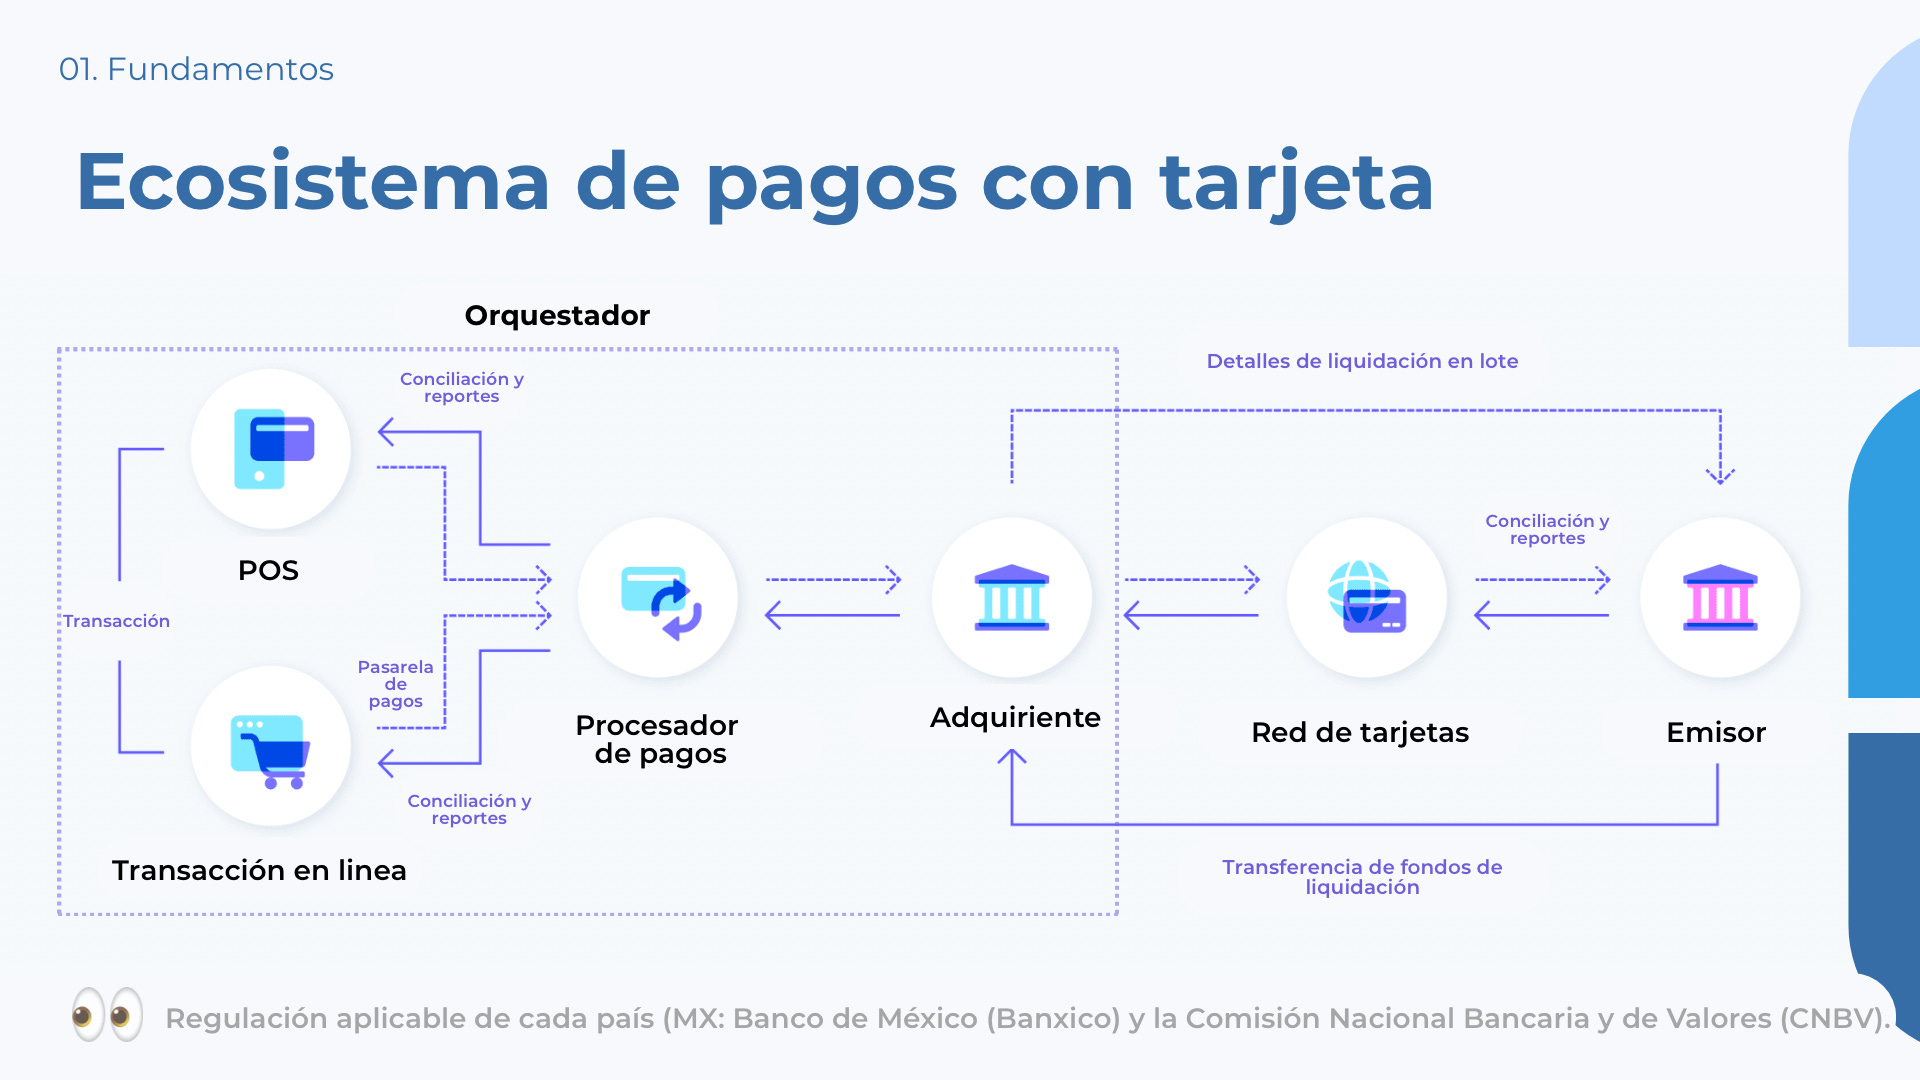
Antes de entrar al flujo, conoce a quienes participan (spoiler: son más de los que crees):
Tarjetahabiente: tú, con antojo de café.
Comercio: la cafetería, o la tienda en línea.
Pasarela de pagos (gateway): la puerta de entrada que recibe los datos de la tarjeta de forma segura.
Procesador y adquirente: el banco o empresa que trabaja del lado del comercio y le paga.
Red o marca: Visa, Mastercard o American Express. Son la carretera por donde viaja la información.
Emisor: el banco que te dio la tarjeta y que decide si aprueba o no.
1. El checkout: donde todo empieza
Qué pasa: ingresas los datos de tu tarjeta o eliges una guardada. La pasarela los recibe y los tokeniza, o sea, cambia el número real por un código que no sirve si alguien lo roba.
Qué decide el PM: qué métodos de pago ofrecer, cuántos pasos tiene el checkout y si se guardan tarjetas para la próxima. Cada campo extra es una oportunidad para que el usuario se arrepienta, así que aquí se juega mucha conversión.
2. La revisión de fraude
Qué pasa: antes de salir a la red, el pago pasa por reglas y modelos que evalúan el riesgo. ¿El usuario compró desde otro país hace 5 minutos? ¿Es un monto muy raro para su perfil?
Qué decide el PM: qué tan estrictas son las reglas y cuándo pedir autenticación extra, como 3D Secure (ese código que te llega por SMS o a tu app del banco). Aquí está uno de los trade-offs más importantes en pagos: más seguridad significa más fricción, y más fricción significa menos ventas. Si bloqueas de más, pierdes clientes buenos. Si bloqueas de menos, pagas el fraude.
3. El viaje por la red
Qué pasa: el adquirente envía la solicitud de autorización a la red (Visa, Mastercard, etc.), y la red la enruta al banco emisor de tu tarjeta.
Qué decide el PM: con qué adquirentes trabajar y cómo enrutar cada pago. Hay empresas que usan varios adquirentes y mandan cada transacción por el camino con mejor tasa de aprobación o menor costo. A esto se le llama orquestación de pagos, y es todo un mundo.
4. El emisor decide
Qué pasa: tu banco revisa si tienes saldo o línea disponible, si la tarjeta está activa y si el pago le parece sospechoso. Luego responde con un código: aprobado, rechazado por fondos insuficientes, por sospecha de fraude, etc.
Qué decide el PM: el emisor no está en sus manos, pero sí qué hacer con la respuesta. ¿Reintentar el cobro? ¿Cuándo? ¿Qué mensaje ver el usuario? No es lo mismo “Tu pago fue rechazado” que “Tu banco rechazó el pago, prueba con otra tarjeta”. Un buen manejo de rechazos puede recuperar muchas ventas.
5. La respuesta regresa
Qué pasa: la respuesta hace el camino de vuelta: emisor, red, adquirente, pasarela, comercio. Y tú ves “Aprobado”. Todo esto en uno o dos segundos.
Qué decide el PM: qué pasa si la respuesta tarda o nunca llega (sí, pasa). ¿Se cancela? ¿Se consulta el estatus? Aquí se definen los timeouts y cómo evitar cobros duplicados, que son de las quejas que más duelen.
6. Plot twist: el pago todavía no termina
Aquí viene lo interesante: lo que pasó en esos 2 segundos fue una autorización, no el cobro final. El dinero todavía no se mueve.
Qué pasa después:
Captura: el comercio confirma que sí quiere cobrar. A veces es inmediata y otras se hace después, como en los hoteles que “apartan” un monto.
Compensación y liquidación: en los días siguientes, los bancos intercambian la información y el dinero llega al comercio, ya con las comisiones descontadas.
Conciliación: el comercio verifica que lo que le pagaron cuadre con lo que vendió.
Qué decide el PM: cuándo capturar, cómo conciliar sin volverse loco en Excel y cómo mostrarle al comercio cuándo le llega su dinero.
7. El después: reembolsos y contracargos
Qué pasa: a veces el cliente pide su dinero de regreso. Si lo pide al comercio, es un reembolso. Si lo pide directamente a su banco porque no reconoce el cargo o no recibió su producto, es un contracargo, y ahí el comercio tiene que demostrar que el cobro fue legítimo.
Qué decide el PM: cómo automatizar reembolsos, qué evidencia guardar para defender contracargos y cómo detectar patrones de abuso. Los contracargos cuestan dinero, tiempo y, si se acumulan, hasta la relación con la red.
Las métricas que un PM de pagos no pierde de vista
Tasa de aprobación: de cada 100 intentos de pago, cuántos se aprueban.
Tasa de fraude: cuánto se pierde por pagos fraudulentos.
Tasa de contracargos: cuántos pagos terminan en disputa.
Costo por transacción: cuánto se paga en comisiones.
Latencia: cuánto tarda la respuesta. Nadie quiere esperar 10 segundos con la fila atrás.
En resumen
Un pago con tarjeta parece un solo clic, pero es una cadena de decisiones entre muchas empresas. Y en casi cada eslabón hay un PM decidiendo entre conversión, seguridad, costo y experiencia.
Si estás empezando en fintech o en pagos, mi consejo es que no te quedes con la pantalla de “Aprobado”. Dibuja el flujo completo, entiende quién participa en cada paso y pregúntate qué pasa cuando algo falla. Porque en pagos, el diseño no está en el camino feliz, está en todo lo que puede salir mal.
La próxima vez que pagues tu café, ya sabes todo lo que pasó en esos 2 segundos. ☕
Si conoces a alguien que está entrando al mundo de pagos o fintech, compártele este post. Y si todavía no te suscribes, ¿qué esperas?